Réalisez le rêve de votre maison avec des conditions avantageuses.
Simuler maintenant →Un financement à 100 %, pour les jeunes jusqu'à 35 ans.
Simuler maintenant →Financement pour les rénovations et améliorations de votre maison.
Simuler maintenant →Sans stress, sans bureaucratie et en toute transparence. Simulez maintenant et échangez votre lourde mensualité contre une plus légère - sans perdre de temps.
Pourquoi simuler votre transfert de crédit immobilier avec nous ?
|— Économisez plus en économisant ici
Oubliez les taux d'intérêt élevés. Ici, l'objectif est clair : Réduire votre mensualité et simplifier tout le processus, pour que vous puissiez économiser et dépenser votre argent là où cela compte vraiment.
Simuler un crédit maintenant
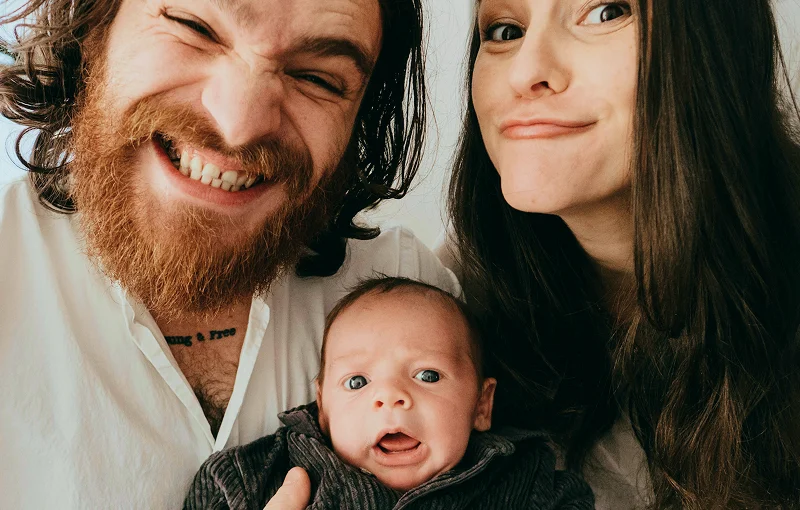
Le couple faisait face à des difficultés financières, mais avec notre aide, il a considérablement réduit ses mensualités de crédit immobilier avec un simple transfert.
Simulez votre transfert
Le couple payait une mensualité de 1 439,28 € par mois, avec un taux variable indexé sur l'Euribor à 12 mois.
Dans une autre banque, ils ont obtenu une proposition à taux mixte – fixe pendant un an puis variable à nouveau.
Avec les nouvelles conditions présentées, le couple a décidé de transférer son crédit immobilier vers une autre banque et a commencé à payer une mensualité de 1 121,54 €.
Par mois, le couple a économisé 317,74 €, et par an, ils ont réalisé une économie de 3 812,88 €.
Tout ce que vous devez savoir pour renforcer vos connaissances avant de faire le premier pas vers la souscription d'un nouveau crédit immobilier
eBook sur le crédit immobilier
Si vous envisagez d'acheter une maison, ce guide complet sur le crédit immobilier est pour vous.
Créditlogement
Votre spread est élevé ? Découvrez combien vous payez de plus.
Le spread de votre crédit immobilier peut être supérieur aux conditions actuellement disponibles. Découvrez co...
Créditlogement
Taux d'effort de 45 % : combien peut-on demander pour acheter une maison ?
La taxe d'effort est l'un des principaux indicateurs utilisés par les banques lorsqu'elles analysent une deman...
Créditlogement
Évaluation bancaire de la maison : comment ça fonctionne et pourquoi peut-elle être décisive pour le crédit ?
L'évaluation immobilière est une étape importante dans le crédit immobilier. Découvrez à quoi elle sert et ce...
Créditlogement
Nouvelles règles du crédit immobilier : que change l'approbation du financement ?
Découvrez ce qui a changé et ce à quoi vous devez prêter attention avant de procéder à un prêt immobilier.
Créditlogement
Que se passe-t-il au crédit immobilier si l'on perd son emploi ?
Poupança no Minuto explique ce qu'il faut faire en cas de perte de revenus, les couvertures disponibles dans l...
Créditlogement
Crédit habitation : rembourser ou investir ? Quel est le plus avantageux ?
Avez-vous de l'argent disponible et payez-vous toujours le crédit immobilier ? Découvrez ce à quoi vous devez...
Créditlogement
Crédito Habitação : comment vendre la maison actuelle pour acheter une nouvelle ?
Changer de maison alors qu'un prêt immobilier est en cours nécessite une planification. Découvrez ce à analyse...
Créditlogement
Crédit immobilier : que se passe-t-il si l'évaluation de la maison est inférieure au prix d'achat ?
Si l'évaluation bancaire est inférieure au prix d'achat, le financement peut être affecté. Découvrez ce qui pe...
Créditlogement
Avez-vous un crédit immobilier depuis plusieurs années? 7 choses à revoir
Les conditions du crédit immobilier peuvent perdre en compétitivité au fil des ans. Découvrez quand il peut êt...
Créditlogement
Crédit habitation à 30, 35 ou 40 ans : quel terme est le plus avantageux ?
30, 35 ou 40 anos : quel terme est le plus avantageux pour votre prêt immobilier ? Comparez l'impact sur la me...
Créditlogement
Quand paie-t-on 6% ou 23% de TVA dans la construction?
Le coût d'une œuvre peut varier en fonction du taux de TVA appliqué. Mais quand pouvez-vous bénéficier du taux...
Créditlogement
Poupança no Minuto Crédit immobilier vs Leasing: quelles sont les principales différences?
Lors de l'achat d'une maison, il existe plusieurs façons de financer la propriété. Le crédit immobilier reste...
Créditlogement
Comment lire un PAN (Poupança no Minuto) (Fiche d'Information Normalisée Européenne)
Lorsque vous recherchez un crédit et que les banques font des offres alléchantes, seul un document révèle la v...
Créditlogement
Guide du crédit habitat : Tout ce que vous devez savoir Poupança no Minuto
Poupança no Minuto - Acheter une maison est l'une des décisions les plus importantes de votre vie financière....
Créditlogement
Poupança no Minuto: Plus-values immobilières en 2026: calcul, exemptions et planification.
Poupança no Minuto: Vendre une maison génère généralement des bénéfices et les Finances réclament toujours leu...
Oui, vous pouvez transférer votre crédit immobilier à tout moment pendant le contrat. En général, il n'y a pas de clauses empêchant l'emprunteur de transférer le crédit vers un autre établissement bancaire. Cependant, vous devez informer votre banque actuelle avec un préavis minimum de 10 jours. Après cela, la banque dispose de 10 jours pour fournir les données et documents du crédit à la nouvelle banque vers laquelle le transfert sera effectué.
Pour transférer votre crédit immobilier, vous devez contacter d'autres banques pour obtenir des propositions adaptées à vos besoins. Après avoir reçu ces propositions, comparez-les avec les conditions actuelles de votre crédit. Chez Poupança no Minuto, nous aidons à médiatiser le processus et à identifier la proposition la plus avantageuse pour vous.
Les principaux avantages du transfert de crédit immobilier comprennent: Réduction du spread, entraînant une diminution du Taux Annuel Nominal (TAN); Allongement de la durée du contrat; Changement de modalité du taux d'intérêt (de fixe à variable, ou vice versa); Réduction des primes d'assurance exigées; Avec une nouvelle évaluation, la valeur marchande de votre maison peut augmenter.
Le protocole APB est un accord entre la plupart des banques qui permet de transférer une hypothèque d'une banque à une autre. Pour ce faire, vous devez demander le Terme d'Autorisation à la banque où l'hypothèque est enregistrée. Ce terme, dûment signé et tamponné, doit être remis à la banque vers laquelle vous souhaitez transférer le crédit.
Les coûts peuvent varier d'une banque à l'autre, mais les plus courants comprennent: Commission de remboursement anticipé (jusqu'à 0,5% du capital remboursé si le taux d'intérêt est variable, ou jusqu'à 2% s'il est fixe); Frais de nouvel acte notarié; Commissions d'ouverture de dossier; Frais de nouvelle évaluation du bien immobilier.
Parlez maintenant à un agent
Vous voulez en savoir plus ? Parlez à l'un de nos agents pour éclaircir vos doutes et découvrir la solution parfaite pour vous.
Appel vers ligne fixe nationale | Du lundi au vendredi, de 9h à 19h.