
Nouveau crédit
Réalisez le rêve de votre maison avec des conditions avantageuses.
Simuler maintenant →Crédit immobilier jeune 100%
Un financement à 100 %, pour les jeunes jusqu'à 35 ans.
Simuler maintenant →Crédit travaux
Financement pour les rénovations et améliorations de votre maison.
Simuler maintenant →
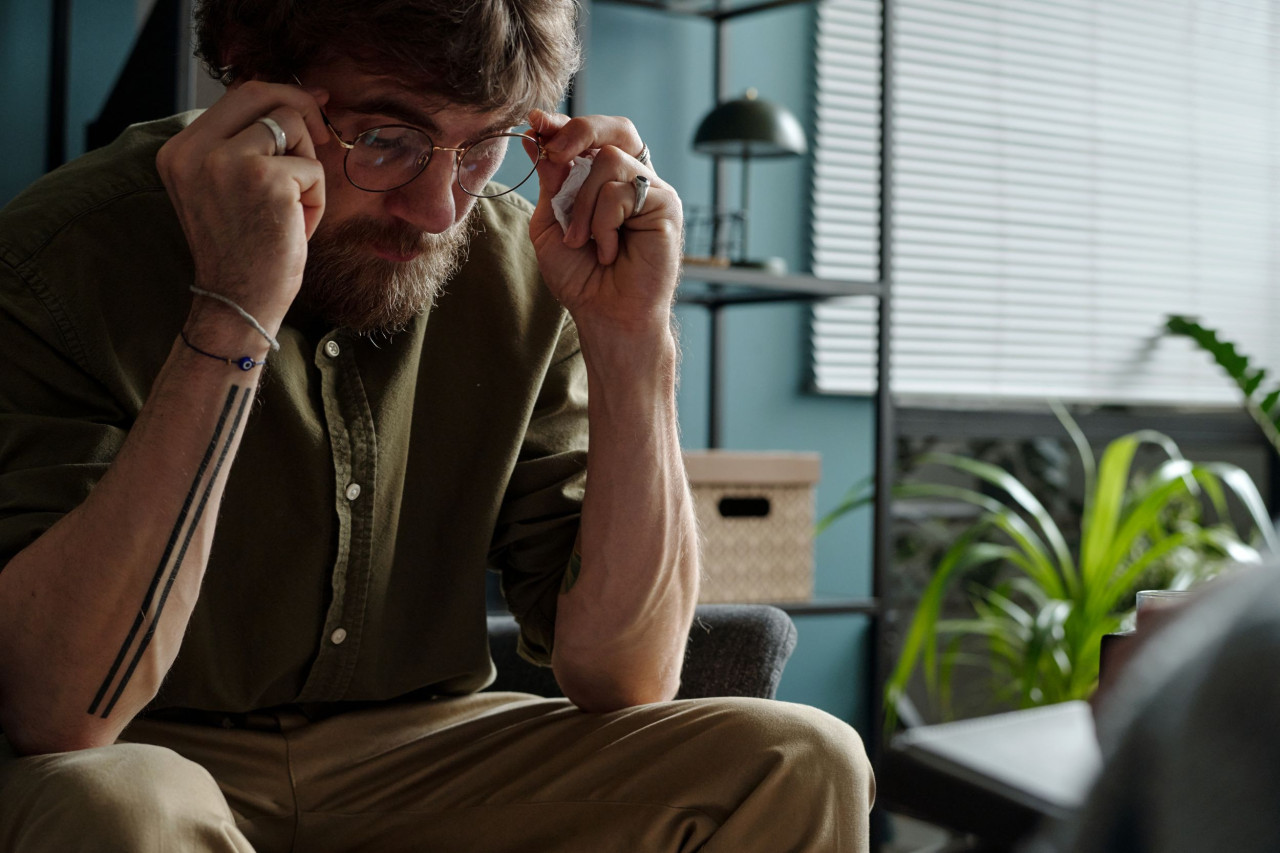
Que se passe-t-il au crédit immobilier si l'on perd son emploi ?
Poupança no Minuto explique ce qu'il faut faire en cas de perte de revenus, les couvertures disponibles dans l'assurance liée au crédit immobilier et les alternatives à analyser pour réduire la charge financière.
30 set 2026 • 6 min


Perdre son emploi alors qu'on paie encore un prêt immobilier peut être une situation difficile à gérer. Avec une baisse du revenu mensuel, la mensualité de la maison peut devenir une part beaucoup plus importante du budget.
Mais le chômage ne suspend pas automatiquement le crédit immobilier. Si vous anticipez des difficultés pour respecter les mensualités, il existe des étapes que vous pouvez entreprendre pour comprendre votre marge financière et chercher une solution avant de tomber en retard.
Je suis au chômage. Que devient le prêt immobilier ?
Le contrat de crédit reste en vigueur et les paiements continuent d'être dus.
Ainsi, face à une baisse de revenus, il est important de comprendre rapidement combien vous pouvez continuer à payer et pendant combien de temps.
Avant de prendre toute décision, analysez le budget familial, les autres crédits et surtout les conditions de l'assurance liée au crédit immobilier.
Le crédit immobilier couvre-t-il le chômage ?
Peut couvrir, selon la police souscrite.
L'assurance vie liée au prêt immobilier est généralement utilisée pour couvrir des risques tels que la mort ou l'invalidité. Cependant, certaines polices peuvent inclure des couvertures supplémentaires, notamment une couverture spécifique en cas de chômage.
Si vous êtes au chômage, consultez les conditions de votre police et confirmez :
- s'il existe une couverture de chômage ;
- Dans quelles circonstances peut-elle être déclenchée ;
- s'il existe une période de carence ;
- quel est le nombre ou la valeur des mensualités couvertes ;
- pendant combien de temps la couverture est-elle valide ;
- Quelles conditions et documents sont requis.
Avoir cette couverture et respecter les conditions prévues dans le contrat, l'assurance peut aider au paiement des mensualités pendant la période définie dans la police.
Important : avoir une assurance vie associée au crédit immobilier ne signifie pas automatiquement qu'elle couvre le chômage. Il est nécessaire de vérifier les conditions spécifiques de l'assurance.
J'ai perdu mon emploi. Dois-je contacter la banque ?
Si la perte de revenu compromet votre capacité à rembourser le crédit, oui.
L'idéal est d'adresser la situation à l'institution de crédit avant qu'une échéance ne soit en retard. La banque pourra évaluer votre situation financière et, en cas de risque de défaut, vous inscrire au Plan d'Action pour le Risque de Défaut (PARI).
Selon le cas, différentes solutions peuvent être analysées pour rendre les coûts plus compatibles avec votre situation financière, comme :
- Modification du délai de crédit;
- période de franchise;
- différé d'une partie du capital;
- Modification des conditions du contrat;
- autres formes de négociation ou de restructuration.
La solution n'est pas la même pour tous les clients et dépend de l'analyse de la situation financière et des conditions du contrat.
Et si vous ne pouvez pas payer la mensualité ?
Si une mensualité est en retard, la situation est différente.
Dans ces cas, le PERSI - Procedimento Extrajudicial de Regularização de Situações de Incumprimento peut intervenir, permettant d'analyser la situation financière du client et de chercher une solution pour régulariser les paiements.
Ainsi, un paiement en retard ne doit pas être ignoré. Contactez l'institution de crédit et découvrez les mécanismes disponibles pour régulariser la situation.
Comment réorganiser ses finances après avoir perdu son emploi ?
Lorsque le revenu diminue, le premier pas est de comprendre exactement combien d'argent entre et sort chaque mois.
Commencez par séparer :
Dépenses essentielles : Logement, alimentation, eau, électricité, gaz, assurances et autres dépenses nécessaires.
Crédits : Crédit habitat, crédit personnel, crédit automobile, cartes de crédit et autres financements.
Dépenses ajustables : abonnements, loisirs, achats et autres dépenses non essentielles.
Ensuite, calculez le poids des paiements de crédit sur le revenu disponible.
Cette analyse permet de comprendre si le problème provient d'une dépense ponctuelle ou s'il existe une pression financière plus large justifiant de chercher des alternatives.
J'ai plusieurs crédits. Puis-je réduire les mensualités ?
Si, en plus du crédit immobilier, vous avez un crédit personnel, un crédit automobile ou des cartes de crédit, il peut être utile d'analyser l'ensemble de vos engagements.
Une possibilité est la consolidation de crédits, qui permet de regrouper plusieurs prêts en une seule opération.
Selon la situation, cette solution peut entraîner un paiement mensuel inférieur, libérant de la marge budgétaire.
Poupança no Minuto peut-on transférer le crédit habitation à un autre banque ?
Une autre possibilité est d'analyser le transfert du crédit immobilier.
En transférant le crédit vers une autre institution, vous pouvez obtenir des conditions de financement différentes, mais l'opération est toujours soumise à l'analyse et à l'approbation de la nouvelle banque.
La situation professionnelle et les revenus font partie des éléments pris en compte dans l'évaluation de la capacité financière. C'est pourquoi, si vous êtes au chômage, l'approbation d'un transfert peut être affectée par votre situation actuelle.
Tout de même, il peut valoir la peine de connaître les conditions de votre prêt et de comprendre les alternatives disponibles.
Que se passe-t-il si l'on ne paie plus le crédit immobilier ?
Ne pas simplement cesser de payer la mensualité ne résout pas le problème et peut augmenter les frais liés au crédit.
Le non-respect peut être signalé à la Central de Responsabilités de Crédit et peut rendre plus difficile l'accès à un nouveau financement à l'avenir. Des intérêts de retard et d'autres frais prévus dans le contrat peuvent également s'appliquer.
Ainsi, en cas de baisse de revenus, la meilleure stratégie est de comprendre à l'avance votre situation financière et de chercher des solutions avant d'avoir des paiements en retard.
Poupança no Minuto : que dois-je faire ?
Si vous avez un prêt immobilier et avez perdu votre emploi, commencez par ces cinq étapes :
1. Consultez l'assurance : Vérifiez si votre police inclut une couverture de chômage.
2. Faites les comptes : Percevez combien de rendement est disponible et quel est le poids de tous vos charges.
3. Analysez vos crédits : voyez combien vous payez au total et si des alternatives existent pour réduire les mensualités.
4. Parlez à la banque si des difficultés sont prévues : Ne patientez pas pour communiquer le changement de votre situation financière.
5. Comparez les options avant de décider : la négociation, la consolidation ou le transfert peuvent avoir des impacts différents sur la mensualité et le coût total du crédit.
Regardez si vous pouvez économiser sur votre crédit
Une baisse de revenu peut être le moment idéal pour réviser vos charges financières.
À Poupança no Minuto, vous pouvez faire une simulation gratuite, sans frais et sans engagement, et découvrir s'il existe des alternatives pour réduire votre mensualité.
Vous avez aimé ce que vous avez lu ? Partagez-le !
Articles connexes
O que acontece ao crédito habitação se ficar desempregado?

6 min
A transferência de crédito habitação é gratuita?
4 min
Glossário do crédito habitação
10 min
Guia Completo 2026: Transferência de Crédito Habitação
4 min
Vous voulez économiser sur les crédits et assurances ?
Abonnez-vous à notre newsletter et ne manquez aucun contenu. Apprenez à avoir une vie financière plus saine.

Parlez maintenant à un agent
Vous voulez en savoir plus ? Parlez à l'un de nos agents pour éclaircir vos doutes et découvrir la solution parfaite pour vous.
Appel vers ligne fixe nationale | Du lundi au vendredi, de 9h à 19h.